動画
シー・エフ・ビルマネジメントの実績データから現場の本音までOM・PM・LMのリアルを教えます!
井上 淳・池田 さやか
「自己資金が少なくても、都心の不動産投資を始められるのか?」とお悩みではありませんか?
結論から言うと、高融資(LTV)を活用し、返済期間を短く設定することで、少額の自己資金から効率よく純資産を増やせます。
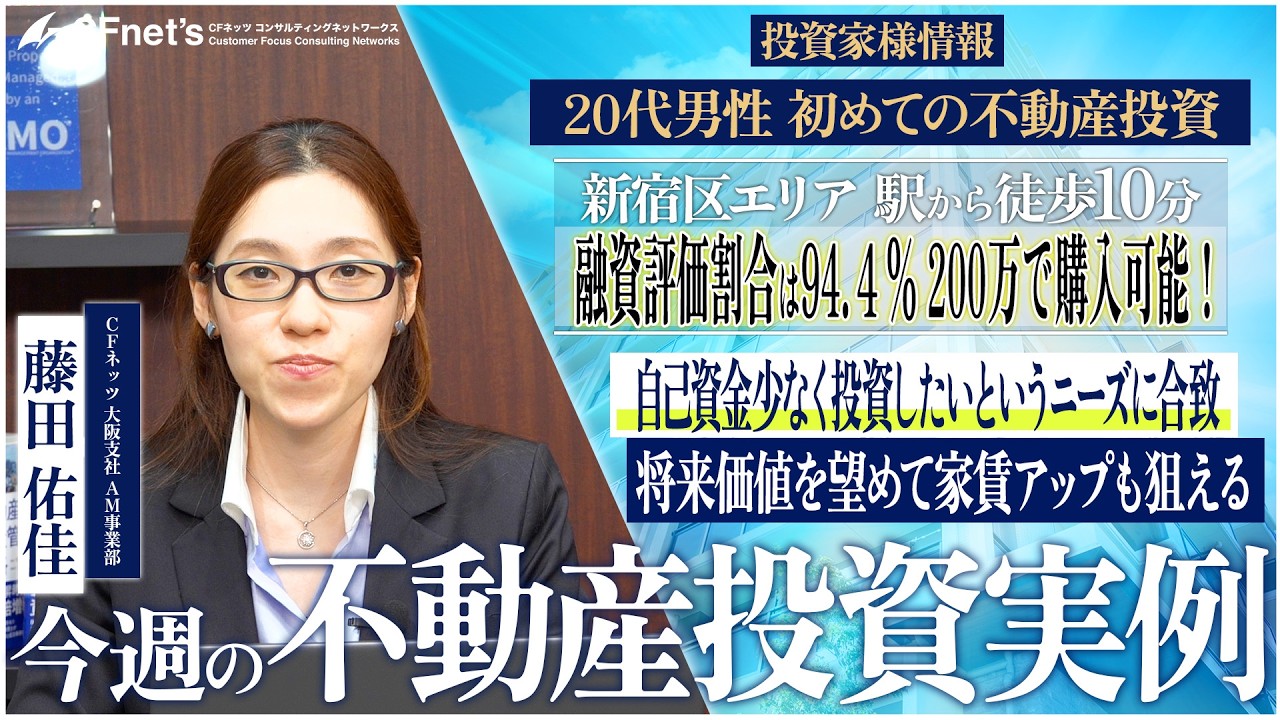
本記事では、不動産投資の初心者である20代男性が、新宿区の区分マンション投資で自己資金189万円から資産拡大をスタートした実例を分かりやすく解説します。
1. 自己資金189万円で新宿の物件を購入!高融資(LTV)の秘密
今回の実例は、20代で初めて不動産を購入された首都圏在住・証券会社勤務の男性オーナー様です。
株から不動産へ資産をシフトし、アパート投資なども視野に入れつつ資産拡大を目指す中で、以下の条件で区分マンション投資をスタートしました。
物件概要: 東京都新宿区(ワンルーム・1,390万円・表面利回り6.04%)
高い担保評価: 融資額1,312万円(LTV 94.4%の高融資)
自己資金: 初期費用を含めてわずか189万円
※LTV(融資比率):物件価格に対してローン(借入金)が占める割合のこと。
自己資金を抑えて融資を活用することで、手元の資金を残しながら不動産オーナーになれるのが大きな魅力です。
2. 月々の収支がマイナスでもOK?「16年ローン」で純資産が急増
「毎月のキャッシュフロー(手元に残る現金)がマイナスだと失敗なのでは?」と不安に思う初心者の方も多いでしょう。
実は、あえて16年という短期ローンを組むことで、驚くべきスピードで借入金が減っていきます。
毎月収支(BTCF): 年間約-44.4万円
元本返済スピード: 初年度だけで約67万円のローン元本が減少
※BTCF(税引前キャッシュフロー):家賃収入から経費とローン返済額を引いた手元残金。
毎月わずかな持ち出しがあっても、年間67万円以上の元本が減るため、20代のうちから純資産が急速に増えていきます。
3. 将来のバリューアップで「賃料&資産価値(IRR)」を高める
今回の物件は、将来の退去時を見越したバリューアップの伸びしろも秘めています。
バストイレ別化工事: 退去時にリフォームを行うことで家賃アップが可能
収益性の向上: 賃料が上がれば、FCRやIRR(内部収益率)がさらに上昇
※IRR(内部収益率):投資期間全体を通じた総合的な運用効率・利回りのこと。
将来的に家賃を上げる戦略を用意しておくことで、長期的に強い資産へと育てることができます。
まとめ:今日からできるアクション
区分マンション投資やアパート投資で成功するために、明日から実践できる3つのアクションです。
手元の自己資金と目指す資産拡大のスピードに合わせて融資戦略を立てる
表面上の毎月収支だけでなく「年間で減るローン元本(純資産)」に着目する
CFネッツの「新着物件説明会」や「物件見学会」でプロの判断基準を学ぶ
まずはご自身の予算や目的に合った投資プランを比較・検討してみましょう!

藤田 佑佳
株式会社シー・エフ・ネッツ
大阪支社 アセットマネジメント事業部
大学在学中から10年近く名刺やチラシなどのフリーランスのデザイナーをし、飲食店の開業運営にも携わってきました。 【その他保有資格】 ・色彩検定2級
関連動画